Bitkoinui nukritus žemiau 60 000 USD ir Strategy akcijų kainai nukritus daugiau nei 70% nuo aukščiausio lygio, kai kurie kriptovaliutų investuotojai abejoja, ar Strategija gali tapti šio ciklo Terra/LUNA – didelio sverto statymu dėl kriptovaliutų rinkos struktūros, kuri sprogsta patiriant stresą.
Įmonės atsakymas? Pirmadienį paskelbta nauja kapitalo sistema, kuria siekiama išspręsti investuotojų baimes.
Į paketą įeina iki 1 milijardo JAV dolerių MSTR atpirkimo, iki 1 milijardo JAV dolerių STRC ir susijusių vertybinių popierių išpirkimo, STRC dividendų padidinimas iki maždaug 12% ir grynųjų pinigų rezervo išplėtimas iki 2,55 milijardo JAV dolerių.
Ypatingą dėmesį reikėtų atkreipti į bendrovę, garsėjančią maksimalistiniu požiūriu į Bitcoin, „Strategy“ taip pat teigė, kad ji gali parduoti iki 1,25 mlrd. USD BTC akcijų, jei to reikės dividendams ar skoliniams įsipareigojimams įvykdyti.
Rinkos teigiamai sureagavo į naujienas – tiek STRC, tiek MSTR akcijos pabrango daugiau nei 12 proc. STRC šiuo metu prekiaujama už 84,86 USD, tai yra reikšmingas pagerėjimas, palyginti su 72,06 USD, kuriuo prekiavo birželio 26 d.
Prekyboje pasibaigus valandoms STRC akcijos kaina pakilo daugiau nei 12%. Šaltinis: „Yahoo“ finansai.
Tačiau ar plano pakanka numalšinti nuogąstavimus, kad STRC struktūra, kurią garsiai sukūrė generalinis direktorius Michaelas Sayloras, padedamas LLM, gali sukelti strategiją dėl refleksinio finansavimo rizikos „mirties spiralės“ rinkos įtempimo laikotarpiais?
Kas yra STRC ir kodėl tai prieštaringa?
STRC yra Strategijos kapitalo struktūros dalis, susieta su platesne Bitcoin iždo strategija. Jis yra tarp tradicinių akcijų ir į skolą panašių priemonių, siūlydamas investuotojams pajamingumą, išlaikant bendrovės „Bitcoin“ akcijų paketą.
Susiję: Strategijos MSTR gali nukristi 80 proc., jei pakartos šį „dotcom“ eros fraktalą
Strategija apibūdina STRC kaip nuolatines privilegijuotąsias akcijas, mokančias 12% metinius dividendus už 100 USD nominalią vertę, finansuojamą iš grynųjų pinigų rezervo ir su Bitcoin susieto kapitalo sistemos.
Nors struktūra sukurta taip, kad būtų užtikrintas finansavimo lankstumas neišleidžiant tradicinių skolų, analitikai suabejojo, ar jos stabilumas priklauso nuo nuolatinės investuotojų paklausos antrinėse rinkose, ypač Bitcoin nepastovumo ar griežtesnių likvidumo sąlygų laikotarpiais.
Priešingai, Strategy paprastosios akcijos vadinamos MSTR ir reiškia Strategijos nuosavybės dalį kartu su balsavimo teisėmis. Dviejų vertybinių popierių likimas yra glaudžiai susijęs, tačiau jie skiriasi. Panašiai, Strategy, kaip didžiausio Bitcoin pirkėjo (o galbūt ateityje ir pardavėjo), padėtis reiškia, kad jos likimas yra glaudžiai susijęs su dabartine Bitcoin kaina.
Nuolatinis auksagalvis ir Bitcoin kritikas Peteris Schiffas ne kartą išreiškė Strategy modelį, nurodydamas, kad jis „negali parduoti Bitcoin nesumažindamas Bitcoin kainos. Net jei Strategy tiesiog nustos pirkti Bitcoin, vien toks pokytis sutriuškintų rinką“.
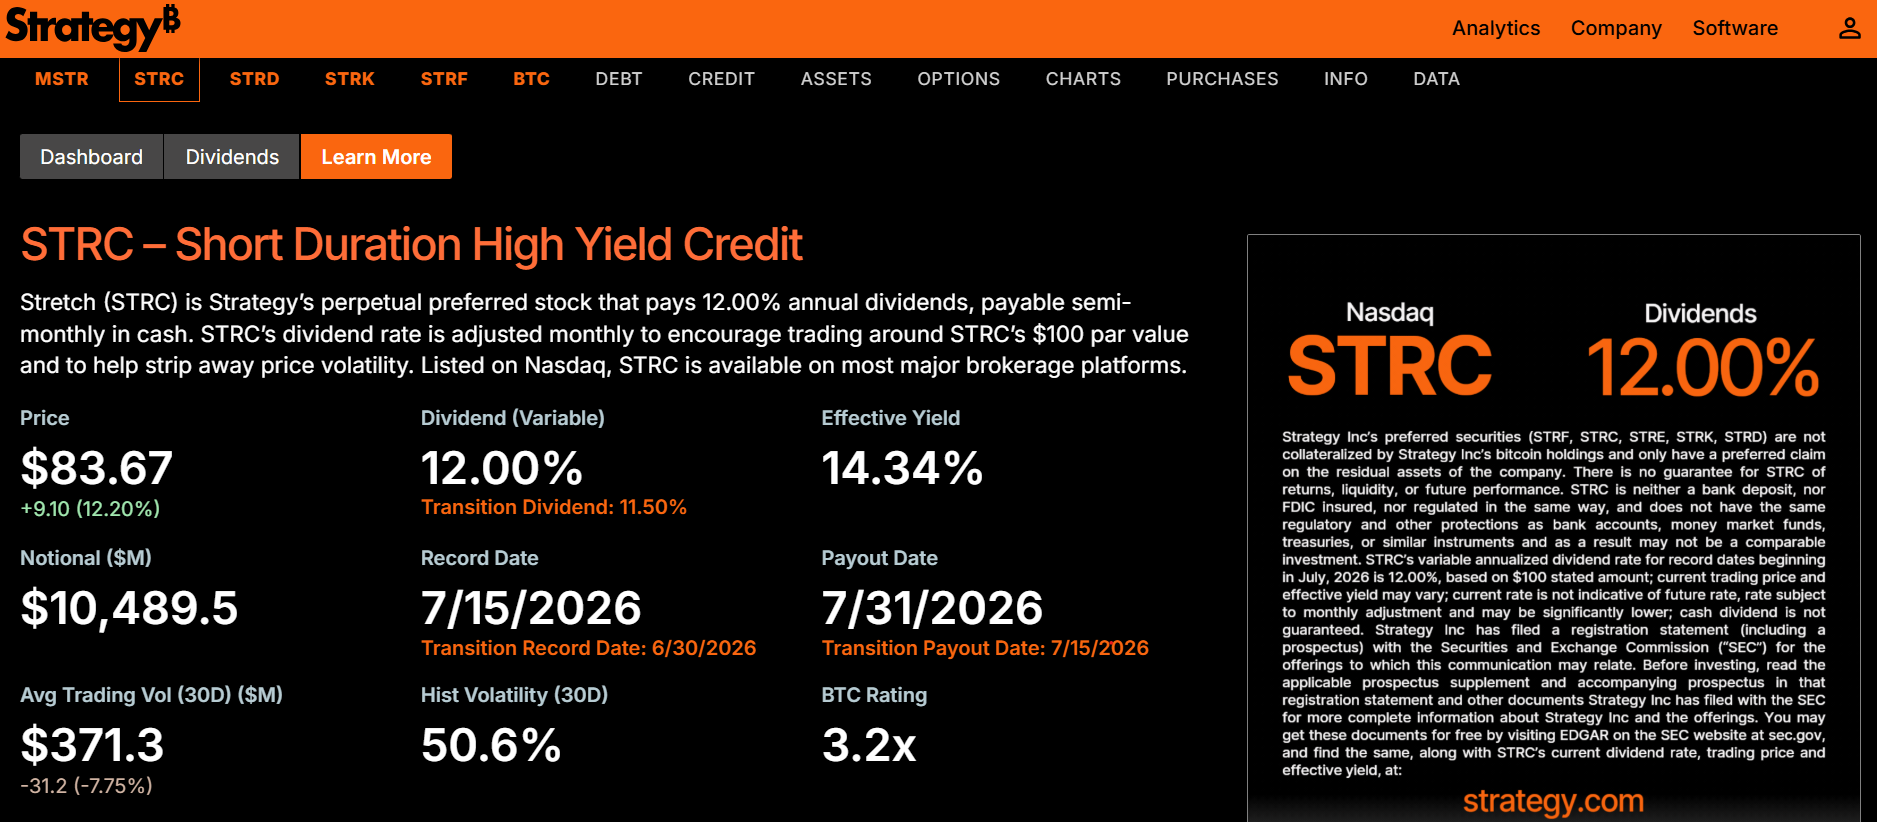
Strategijoje STRC apibūdinamas kaip trumpalaikis, didelio pajamingumo kreditas. Šaltinis: Strategija
Vis dėlto Taranas Dhillonas, Kula skaitmeninio turto vadovas, Cointelegraph sakė, kad „tik bitkoinų nepastovumas greičiausiai nesugriaus tokios struktūros kaip Strategijos“.
Jis sakė, kad prasmingesnis testas yra „ar Bitcoin ir toliau patiria spaudimą, o prieiga prie kapitalo tampa vis brangesnė ar sudėtingesnė“.
„Bear“ atvejis: grįžtamojo ryšio kilpos ir priklausomybė nuo likvidumo
Kai kurie teigia, kad visas Strategijos lėšų pritraukimo ir akcijų modelis iš esmės yra refleksyvus, sumaišantis tiek kilimo, tiek neigiamo poveikio ciklus. Tas pats smagratis, kuris sustiprina pelną bulių rinkose, gali paspartinti nuostolius meškos metu, kai krintančios Bitcoin ir akcijų kainos susiduria su silpnesne paklausa.
„Ripple“ generalinis direktorius Bradas Garlinghouse’as šią savaitę tiksliai tai pasakė per CNBC. „Finansų inžinerija nesukuria ilgalaikės vertės“, – sakė jis.
Kyle’as Rodda, vyresnysis Capital.com analitikas, Cointelegraph sakė, kad strategija veiksmingai veikia kaip impulso valdoma Bitcoin kaupimo priemonė, kurioje kapitalas kaupia lėšas Bitcoin pirkimams, o tai savo ruožtu palaiko įmonės vertinimą. Tačiau jis perspėjo, kad esant stresui dinamika gali pasikeisti.
„Strategijos verslas neabejotinai sustiprina impulsą abiem kryptimis”, – sakė Rodda ir pridūrė, kad esant silpnesnėms sąlygoms, didėjančios finansavimo išlaidos ir mažėjantis investuotojų apetitas gali sustiprinti spaudimą žemyn.
Susiję: Grayscale’s Pandl teigia, kad strategija turėtų parduoti 3 mlrd. USD Bitcoin, kad atkurtų pasitikėjimą
Jis taip pat teigė, kad antrinės rinkos likvidumas yra struktūrinė priklausomybė, o tai reiškia, kad didelio masto pardavimo ar refinansavimo spaudimas gali turėti platesnį poveikį pačiai Bitcoin rinkai.
Tarp bitkoinininkų Charlesas Edwardsas, „Capriole Investments“ įkūrėjas, yra vienas niūriausių pastarojo meto strategijos komentatorių.
Jis palygino nepalankias sąlygas skaitmeninio turto iždo bendrovėse su platesnio masto kriptovaliutų skolos mažinimo įvykiais, perspėdamas, kad grįžtamojo ryšio kilpos gali paspartinti nuostolius, kai svertas ir nuotaikos pablogėja.
„Ar kas nors dar gauna LUNA 2022 vibracijų „MicroStrategy“? jis paskelbė birželio 26 d.
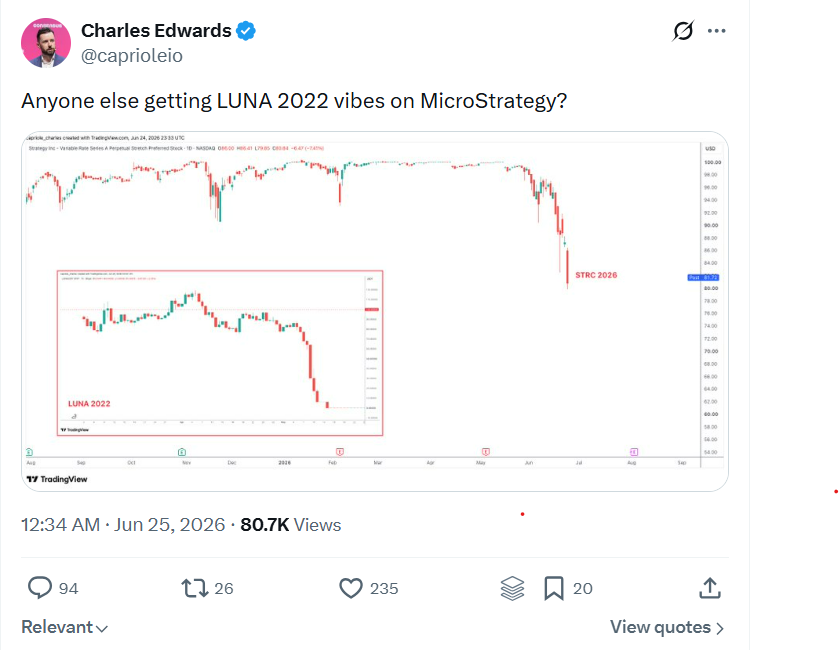
Strategijos palyginimas su Terra/LUNA. Šaltinis: Charlesas Edwardsas
Neutralus požiūris: tikroji rizika yra finansavimo rinkos, o ne Bitcoin
Nors meškų nuotaikos, susijusios su strategija, kaupiasi ant X, Dhillonas sakė Cointelegraph, kad stresas greičiausiai pirmiausia atsiras finansavimo sąlygose, nurodydamas, kad didėjančios nuolaidos, didesnis pajamingumas ir sumažėjęs emisijos pajėgumas kaip išankstinis įspėjimas.
Jo nuomone, strategijos „Bitcoin“ akcijų paketas yra mažiau svarbus nei tai, ar įmonė gali tęsti refinansavimą ar efektyvų kapitalą rinkos įtampos laikotarpiais.
Ir nors STRC nesugebėjimas išlaikyti 100 USD „pririšimo“ sukėlė daug nerimo, STRC nėra susietas su 100 USD, kaip stabili moneta yra susieta su 1 USD verte. Pajamingumas tiesiog darosi patrauklesnis, kuo toliau kaina nukrenta žemiau 100 USD, o tai teoriškai turėtų matyti, kad pirkėjai tam tikru momentu sumažins kainą iki 100 USD.
„Bitfire Research“ ataskaitoje, pasidalytoje su „Cointelegraph“, teigiama, kad pastarojo meto STRC kainų pokyčiai neturėtų būti interpretuojami kaip struktūrinis gedimas.
Įmonė teigė, kad atsiejimo įvykius daugiausia lemia nuotaikos ir likvidumo sąlygos, o ne strategijos pagrindinių rodiklių ar mokumo profilio pokyčiai.
„Strategijai (anksčiau MicroStrategy) artimiausiu metu negresia nemokumo rizika“, – rašė įmonė.
Bull byla: stresas nėra nemokumas
Strategijos rėmėjas Adamas Livingstonas, Bitcoin advokatas ir autorius, atliko tai, ką jis apibūdino kaip „trejų metų MSTR testą nepalankiausiomis sąlygomis“, įskaitant 55% Bitcoin išskaitymą, uždaras kapitalo rinkas ir nuolatinį grynųjų pinigų deginimą, dėl kurio reikėjo didelių Bitcoin pardavimų, kad būtų įvykdyti įsipareigojimai.
Susiję: „CryptoQuant“ įspėja dėl strategijos dividendų padengimo, nes grynųjų pinigų rezervas sumažėja 38%
Jo modelyje Strategy pirmieji reikalavimai smarkiai išplečiami Bitcoin terminais, o bendrovės „Bitcoin akcija“ (CEBE) labai sumažėja. Jis tai apibūdino kaip „CEBE sunaikinimą“, nukritusį nuo 138 161 sat vienai akcijai iki 7 884 sat vienai akcijai modeliavimo apačioje.
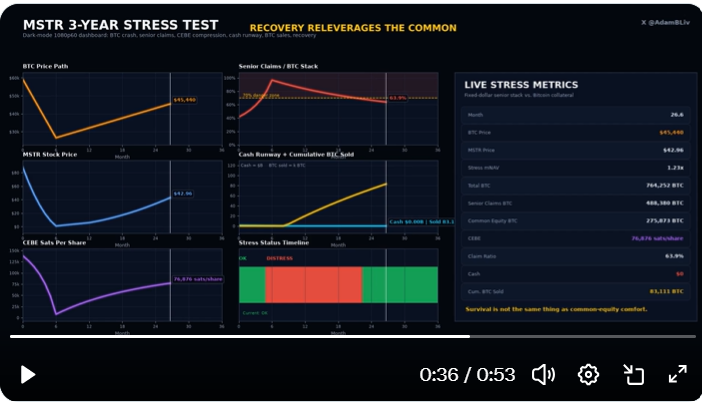
Mirties spiralė? Šis modelis sako ne. Šaltinis: Adam Livingston
Modelis neprisiima jokių naujų Bitcoin pirkimų ar akcijų emisijų per nuosmukį, o maždaug 115 727 BTC per trejus metus buvo parduota aptarnavimo įsipareigojimams, prieš grįžtant stabilizavimo sąlygoms.
Nepaisant to, kad skola yra rimta, Livingstono modelis galiausiai rodo, kad strategija išgyvena ciklą ir baigiasi balanse likusiu daugiau nei 700 000 BTC ir atsigauna grynojo turto struktūra, kai rinkos sąlygos normalizuosis.
Kokia strategija iš tikrųjų pasikeitė
Naujoji sistema yra aiškiausias iki šiol strategijos bandymas išspręsti likvidumo ir refleksyvumo rizikos problemas.
Pagrindiniai Strategijos birželio 29 d. 8-K paraiškos komponentai, kuriais siekiama atkurti pasitikėjimą įmone, apima MSTR akcijų ir STRC supirkimą bei didelį dėmesį grynųjų pinigų rezervų didinimui, kad būtų galima išmokėti dividendus. Branduolinė galimybė parduoti iki 1,25 mlrd. USD Bitcoin akcijų, kad būtų išmokėti dividendai, iš dalies įtraukta kaip būdas užtikrinti rinkas, kad Bitcoin maksimalistas Michaelas Sayloras nenoriai parduos turtą, jei bus priverstas.
Susiję: Bitcoin kaina sumažėjo daugiau nei 40% nuo STRC paleidimo: ar strategija „gera“?
Strategy’s 8-K paraiška, birželio 29 d. Šaltinis: JAV vertybinių popierių ir biržų komisija
Dhillonas teigė, kad ši sistema „prasmingai pagerina“ skaidrumą, kaip strategija reaguos į stresą, nes padidintas 2,55 mlrd. USD rezervas ir aiškesnis Bitcoin monetizacijos planas padeda sustiprinti investuotojų pasitikėjimą.
Tačiau Schiffas nurodė, kad dabartinė MSTR rinkos riba yra 30 milijardų dolerių, o dabartinė jo Bitcoin vertė yra 50 milijardų dolerių. „Kol MSTR rinkos riba nepakyla virš jo Bitcoin vertės, bet koks Bitcoin, nupirktas išleidžiant MSTR akcijas, sukuria neigiamą Bitcoin pajamingumą“, – sakė jis.
Stipresnis įrankių rinkinys, tas pats pagrindinis statymas
Nors sistema stiprina strategijos gebėjimą valdyti trumpalaikį stresą, ji nepanaikina jos priklausomybės nuo kapitalo rinkų, kad išlaikytų platesnę Bitcoin kaupimo strategiją.
Kaip sakė Dhillonas Cointelegraph, pagrindinis testas bus tai, ar finansavimo sąlygos išliks prieinamos esant rinkos įtampai, o ne tik Bitcoin kainos veiksmas.
Jis pridūrė, kad atnaujinimas paaiškina strategijos kapitalo paskirstymo planą ir suteikia vadovybei aiškesnę operacijų tvarką, todėl bendra strategija tampa patikimesnė.
Tokiems kritikams kaip Rodda pagrindinis susirūpinimas išlieka. Strategijos struktūra išlieka veikiama grįžtamojo ryšio, jei likvidumas sumažės tiek akcijų, tiek kredito rinkose.
Nors strategijos žingsnis įveda aiškesnius likvidumo rezervus, supirkimus ir nenumatytų atvejų galimybes, įskaitant galimą Bitcoin pardavimą, diskusijos dėl struktūrinio refleksiškumo dar nėra visiškai išspręstos.
Dabar kyla klausimas ne tai, ar STRC iš prigimties yra trapus teoriškai, o ar išplėstas strategijos įrankių rinkinys gali atlaikyti ilgą kapitalo rinkos streso laikotarpį ir ar investuotojai vis dar nori turėti transporto priemonę, kuri sustiprina Bitcoin ciklus ir padidina riziką, o ne tiesiog juos seka.
Žurnalas: Bitkoinas nepasieks 1 mln. USD iki 2030 m., sako veteranas prekybininkas Peteris Brandtas


